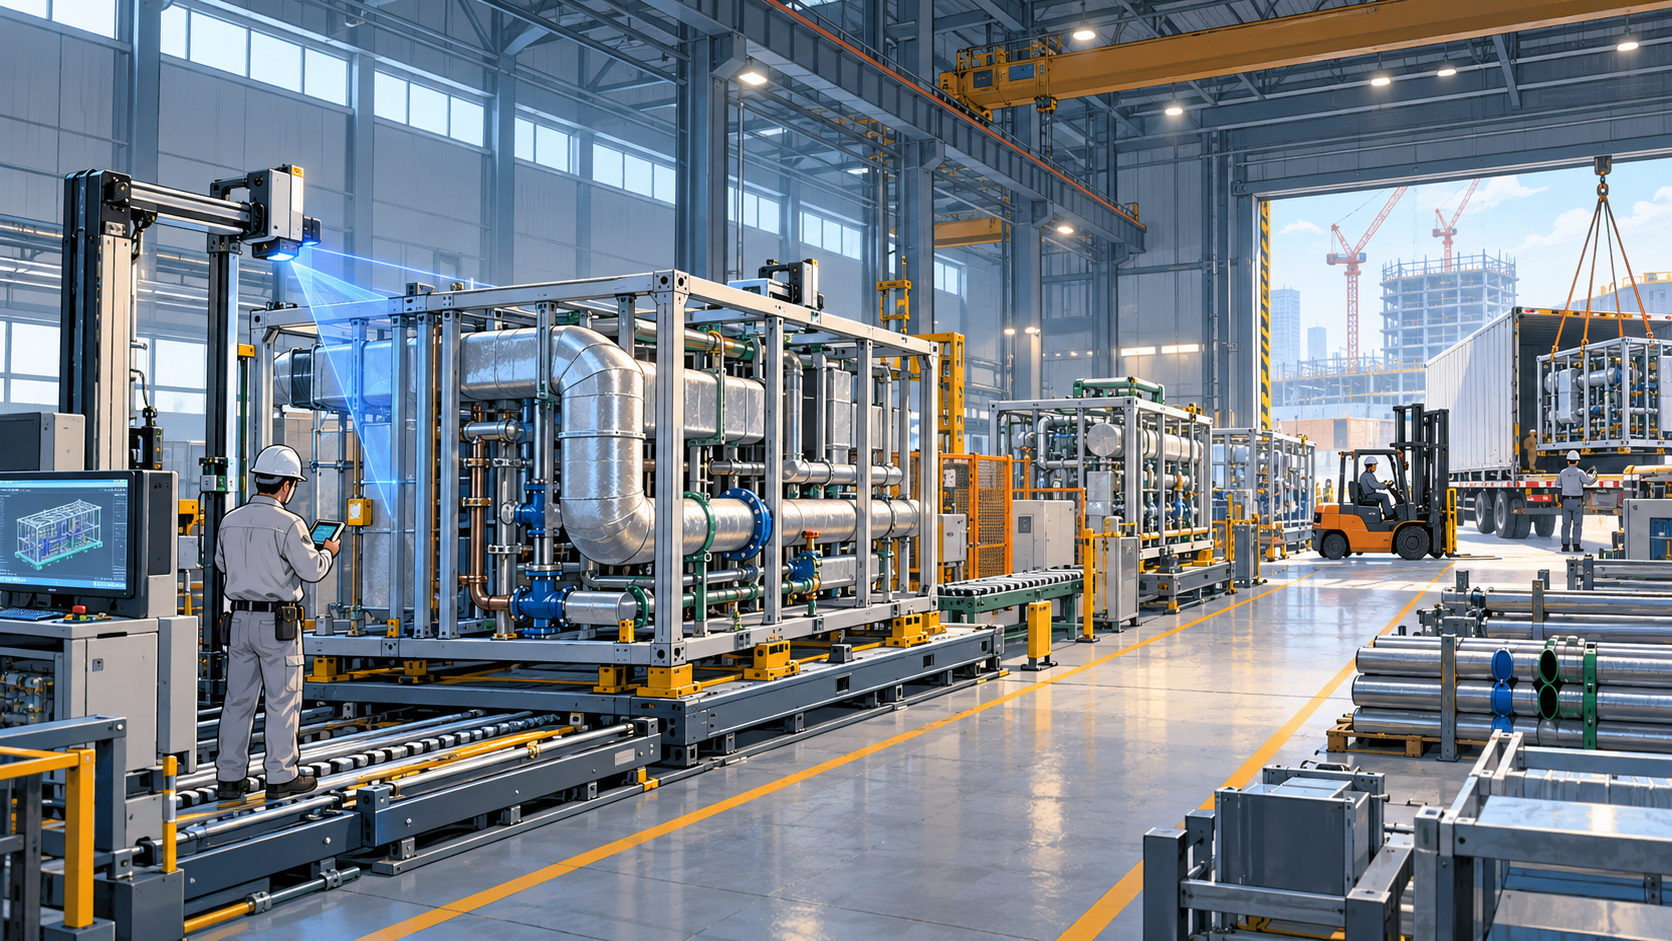
建設現場の人手不足を考えるとき、採用を増やす以外に、そもそも現場で行う作業を減らす方法があります。空調や給排水の配管を工場で組み立て、現場では据え付けるだけに近づける方法です。
2026年10月24日時点で株式会社ヤマト(1967)を調べたきっかけは、同社が総投資71億円の「ヤマトテクノパーク」を建設し、BIM、配管加工、鉄骨加工、物流を一つにつなごうとしていることでした。売上高543億円の会社にとって小さくない投資です。
当サイトの暫定仮説は、現場作業を工場へ移す仕組みが、担い手不足を受注制約から競争力へ変える可能性がある、というものです。ただし工場を建てただけでは利益になりません。標準化できる案件を集め、設備を動かし、工期短縮と品質の価値を採算へ戻す必要があります。
今回は、過去5年の回復、空調・衛生を中心とする事業構造、同業他社との差、中期計画、最新の第1四半期まで確認し、仮説を維持できる条件と崩れる条件を整理します。
会社概要|建設設備を設計から保守まで担う
株式会社ヤマトは、群馬県前橋市に本社を置く建設設備会社です。1945年、理研工業前橋製作所の解散に伴って一部が分離独立し、翌1946年に大和工業として設立されました。2000年に現在の社名へ変更し、2025年10月に創業80周年を迎えています。
手がけるのは、建物の空調・給排水衛生、冷凍・冷蔵、電気・通信、建築・土木、水処理プラントの設計、施工、保守です。工場、物流施設、ホテル、医療・福祉施設、学校、商業施設、上下水道など、建物や地域インフラの内側で機能する設備を扱います。
2026年3月期の連結売上高は543.27億円、同年3月20日時点の連結従業員は1,161人でした。売上の大半は建設工事業で、道の駅まえばし赤城を運営する商業施設運営業も持ちます。本社を置く北関東に加え、首都圏、東北、長野などで事業を展開しています。
企業理念は、顧客価値を高める製品・サービスを追求し、「技術とものづくり」の力を高めて地域社会へ貢献するというものです。2035年の長期ビジョンには「建設プロダクトで、未来を築く」を掲げ、建設工業化のリーディングカンパニーを目指しています。
過去5年の業績推移|採算回復の持続性を見る
下表の対象年度は、連結・日本基準の2022年3月期から2026年3月期です。金額は公式資料の百万円を億円へ換算しました。ROEは各期実績、PBR・PERはヤマト独自の3月20日決算に対応する各期末最終取引日の終値を、同じ期のBPS・EPSで再計算しIR BANKと照合しています。自己資本比率は5期とも自己資本÷総資産で統一しました。
| 年度 | 売上高 (億円) | 営業利益 (億円) | 経常利益 (億円) | 自己資本比率 (%) | ROE (%) | PBR (倍) | PER (倍) |
|---|---|---|---|---|---|---|---|
| 2022/03 | 455.76 | 36.77 | 38.97 | 72.8 | 8.5 | 0.56 | 6.82 |
| 2023/03 | 445.00 | 20.33 | 25.17 | 72.0 | 5.5 | 0.60 | 11.10 |
| 2024/03 | 482.96 | 18.07 | 23.32 | 70.5 | 4.1 | 0.71 | 17.80 |
| 2025/03 | 531.68 | 47.96 | 52.84 | 69.9 | 10.0 | 0.92 | 9.62 |
| 2026/03 | 543.27 | 54.01 | 61.20 | 69.2 | 10.9 | 1.18 | 11.36 |
5年間では、売上高が455.76億円から543.27億円へ増え、営業利益はいったん18.07億円まで落ちた後、54.01億円へ回復しました。注目点は、売上規模より利益の振れが大きいことと、回復後も自己資本比率が69.2%に保たれていることです。
2023年3月期と2024年3月期は、資機材・労務費の上昇、工事採算、施工時期などの影響を受け、営業利益率が2023年3月期の約4.6%から2024年3月期には約3.7%へ低下しました。建設会社は受注時の見積もりと施工時の原価に時間差があります。材料価格や外注費が上がっても契約条件へ十分に反映できなければ、売上が増えても利益は残りません。
2025年3月期からは、採算を重視した受注、追加・変更工事の取り込み、工事原価の管理が利益回復へつながりました。2026年3月期の営業利益率は9.9%まで上がっています。回復の本質は案件数の増加だけでなく、一件ごとの採算を守れたことです。
一方、2026年3月期の経常利益61.20億円は、新中計が2028年度に掲げる58億円をすでに上回りました。これは計画が容易という意味ではありません。会社はこれから人材、DX、設備へ先行投資し、2027年3月期は減益を見込んでいます。高採算案件の寄与と、将来の固定費増加を分けて見る必要があります。
ROEは4.1%から10.9%へ戻り、PBRも0.71倍から1.18倍へ上昇しました。市場が利益回復を織り込み始めたと読めます。ただし期末指標は現在値ではありません。過去表では各期末値、後段の株価シナリオでは2026年10月23日の現在値を分けて扱います。
配当推移と株主優待|DOE導入後の持続性
配当は各期の年間1株配当と実績配当性向です。2027年3月期予想は表外で確認します。
| 年度 | 年間1株配当 (円) | 配当性向 (%) |
|---|---|---|
| 2022/03 | 25 | 23.3 |
| 2023/03 | 25 | 34.3 |
| 2024/03 | 27 | 46.0 |
| 2025/03 | 45 | 28.4 |
| 2026/03 | 60 | 30.4 |
年間配当は25円から60円へ増えました。2025年3月期の45円には創業80周年の記念配当が含まれますが、翌期は普通配当として60円へ増えています。利益回復と自己株式取得・消却を合わせ、1株当たりの還元を強めた形です。
新中計では連結配当性向45%とDOE4.0%を目標にし、2027年3月期は77円を予想しています。DOEは純資産に対する配当額なので、単年度利益が落ちても配当を安定させやすい一方、純資産を増やす投資と還元の両立が必要です。
利益が落ちる投資期に配当を増やす設計だからこそ、営業CFと設備投資後の現金が重要です。工場投資と人材費が先に出る間もDOEを守れるか、借入増加だけで還元を支えていないかを確認します。
株主優待
公式IRでは株主優待制度があります。毎年3月20日時点の株主名簿に記録された、100株以上を1年以上継続保有する株主が対象です。
継続保有期間は、毎年3月20日および9月20日の株主名簿に、同一株主番号で連続3回以上記録されていることで判定します。
100株以上1,000株未満の場合、道の駅「まえばし赤城」で取り扱う3,000円相当の地元特産品、温浴施設「赤城の湯」の入浴回数券5枚、自然保護団体への3,000円の寄付から一つを選択できます。1,000株以上の場合は、特産品5,000円相当、入浴回数券10枚、5,000円の寄付から選択できます。
優待内容や保有条件は変更される場合があるため、権利取得前に公式IRで最新情報を確認する必要があります。
決算内容とリスク|受注抑制と投資期を読む
決算で良かった点
2026年3月期は売上高543.27億円、営業利益54.01億円、経常利益61.20億円で、売上・各利益が伸びました。建設工事業の売上高は、セグメント間取引を含む数値で537.54億円、外部顧客向け売上高では537.41億円となり、セグメント利益は52.87億円です。追加・変更工事を確実に取り込み、採算管理を改善したことが利益へ表れました。
2026年3月期の営業キャッシュフロー(営業CF)は13.87億円の収入超となりました。ただし、前年の45.34億円から31.47億円減少しており、営業利益が増加した一方で、営業活動による現金創出力は前年を下回りました。
さらに投資キャッシュフローは20.33億円の支出超となり、営業CFと投資CFの合計は約6.46億円のマイナスでした。現金及び現金同等物の期末残高も前年の113.32億円から81.17億円へ減少しています。
今後はヤマトテクノパークへの大型投資に加え、人材育成やDXへの支出も続きます。利益の成長だけでなく、営業CF、設備投資、契約資産、完成工事未収入金、未成工事支出金の動きを追い、成長投資と株主還元を本業の現金収入でどこまで支えられるか確認する必要があります。
決算で気になった点
第1四半期の受注高は131.06億円で前年同期比15.6%減、売上高は122.97億円で9.5%減でした。会社は施工体制、品質、工期を優先し、新規受注を戦略的に抑えたと説明します。選別受注は利益を守りますが、抑制が長引けば将来の売上母数も細くなります。
繰越高は472.64億円あり、直ちに仕事がなくなる状態ではありません。ただし大型工事の着工と進捗で四半期売上が動きます。受注高だけで悲観せず、空調・衛生の繰越高、工事の採算、施工管理人員、完工時期を組み合わせて見ます。
2027年3月期通期は売上550億円へ増える一方、営業利益48億円、経常利益52億円へ減る予想です。人材・DX・テクノパークの先行費用、資機材・労務費を織り込んでいます。投資期の減益は想定内でも、工場稼働後に利益率が戻らなければ仮説は弱まると考えます。
有価証券報告書やリスク面で見たい点
建設業では、資材価格、労務費、協力会社不足、長期工事の原価変動、設計変更、工期遅延、事故、品質不具合が採算へ直結します。見積もり時点の前提が外れても、契約変更で回収できるとは限りません。追加工事を売上へ計上できる条件と、工事損失引当金の動きを確認します。
2026年6月20日時点の投資有価証券は約157億円で、総資産約602億円に対して大きな比重です。政策保有株の縮減は成長投資の原資になりますが、売却益を本業利益の改善と混同できません。2028年度までに政策保有株式を純資産比20%以下、金額20%以上削減する計画の実行額を追います。
テクノパークでは設備故障、立ち上げ遅延、物流負担、低稼働率が新しいリスクになります。現場作業を減らしても、工場・輸送・据付の合計時間が減らなければ生産性は上がりません。次回以降は、工場製作量、現場作業削減率、減価償却、粗利、営業CFを同じ線で見ます。
事業内容|設備工事を建設プロダクトへ変える
空調・衛生事業
空調・衛生は主力で、工場、物流施設、ホテル、病院、学校、店舗などの空調、給排水、給湯、衛生設備を設計・施工します。建物用途ごとに温度、湿度、清浄度、給排水量が異なり、建築、電気、生産設備との干渉を着工前に解く力が必要です。
BIMで配管や設備を3次元化すると、天井裏の干渉、点検スペース、搬入順序を事前に確認できます。そのデータを配管加工へつなげれば、現場で一本ずつ切る作業を工場へ移せます。設計データをそのまま製造と施工へ流す一気通貫が建設プロダクトの中心です。
会社は2028年度に空調・衛生売上395億円を目標とし、特に工場・物流・ホテルの新築とリニューアルを重点にします。北関東には製造業の工場用地があり、首都圏にはホテル改修需要があります。案件選別と工業化を組み合わせ、量だけでなく採算を高める計画です。
水処理プラント事業
上下水道施設で、処理設備、機械、電気、配管、監視制御を組み合わせます。地方自治体は老朽化、人口減少、職員不足、維持費増加へ対応する必要があり、更新、長寿命化、省エネ、運転管理まで一体で提案できる会社に需要があります。
水処理は公共投資の予算と入札に左右されますが、生活に欠かせない設備なので更新を長く先送りできません。ヤマトは2028年度売上60億円を目標にしています。配管加工と設備施工の標準化を公共インフラへ広げられれば、民間建築と異なる需要源になります。
建築・土木、電気・通信、冷凍・冷蔵
建築・土木では、設備だけでなく建物や基礎までまとめることで工事全体を調整します。電気・通信は受変電、照明、弱電、制御を扱い、冷凍・冷蔵は食品工場や物流施設の温度帯をつくります。複数分野を一社で扱えることは、顧客の調整負担を減らします。
一方、事業を広げるほど専門人材、協力会社、原価管理が複雑になります。ワンストップ受注が利益になるのは、設計情報と工程を共通化できる場合です。部門ごとに別々の管理が残れば、売上は増えても調整コストが増えます。
保守・維持管理体制の再編
2026年10月21日、ヤマトは完全子会社の大和メンテナンス株式会社を吸収合併しました。同社は主に、ヤマトが施工した物件の引き渡し後の修理・保守・維持管理を担当していました。
今回の合併は、グループ経営の効率化と経営資源の有効活用を目的とした組織再編です。設計・施工から保守までの情報連携が進めば、修理対応の効率化や既存設備の更新提案につながる可能性があります。
ただし、既存の完全子会社を統合するものであり、連結売上高が直接増えるわけではありません。今後は保守・更新案件の採算や顧客対応の効率が改善するかに注目します。
商業施設運営業
連結子会社を通じて「道の駅まえばし赤城」を運営します。2026年3月期の売上は6.03億円、セグメント利益は1.32億円で、全社では小さい事業です。地域との接点やPPPの経験になる一方、季節、天候、来場者数、テナント運営の影響を受けます。
業界の将来性|人手不足が工業化を促す
業界環境
建設設備業界は、公共投資、民間設備投資、工場・物流施設、ホテル、再開発、既存建物の改修に支えられます。一方で技能労働者の高齢化、時間外労働規制、資材・人件費の上昇が施工能力を制約します。需要があっても人が足りず、受注できない状況が起こり得ます。
空調・衛生は完成後も更新と保守が必要です。省エネ機器へ替えるだけでなく、建物全体の運転データを見て温度、流量、稼働時間を調整する価値が高まります。新築中心から、更新・保守・運用改善へ顧客関係を伸ばせるかが安定性を左右します。
業界の将来性
将来性の中心は、建設需要そのものの急増より、同じ人数で扱える施工量を増やすことです。BIM、プレファブ、モジュール化、ロボット、遠隔検査は、現場の熟練作業を減らし、品質のばらつきと手戻りを抑えます。
工業化に向くのは、同じ形を繰り返せる配管ユニット、機械室、鉄骨、設備架台などです。案件ごとの特注部分まで無理に標準化すると、設計変更と作り直しが増えます。標準部分を増やしながら、現場固有部分を早く見分ける設計力が競争力になります。
脱炭素も更新需要を支えます。高効率空調、熱源、蓄熱、制御、配管の断熱を組み合わせて、建物のエネルギー使用量を下げる必要があります。ただし省エネ効果が測れなければ、顧客は初期費用を回収できません。施工後のデータと保守契約が価値を証明します。
その中での立ち位置
ヤマトは大手設備会社より規模が小さい一方、北関東の工場・物流施設、空調・衛生、水処理、教育センター、加工拠点を組み合わせます。設計から加工、施工、保守までの距離が短く、仕組みを全社へ展開しやすい規模とも言えます。
弱点は、大型投資を吸収できる案件量が大手ほど多くないことです。テクノパークの能力を自社案件だけで埋められなければ、外販や協業が必要になります。小回りの良さを稼働率へ変えられるかが立ち位置を決めます。
競合比較|空調設備と施工工業化で比べる
比較対象は、空調・衛生設備、工場・物流・高機能施設、施工省人化で重なる高砂熱学工業、新日本空調、三機工業です。ヤマトは3月20日、3社は3月31日が期末ですが、決算月ではなく事業の競合性を優先しました。業績とROEは各社の2026年3月期実績、PBR・PERは各社の対象期末最終取引日の終値を同じ期のBPS・EPSで再計算しIR BANKと照合しています。基準日はヤマトが2026年3月19日、他3社が3月31日です。
| 企業 | 対象期 | 売上高 (億円) | 営業利益 (億円) | 営業利益 増減率(%) | ROE (%) | PBR (倍) | PER (倍) |
|---|---|---|---|---|---|---|---|
| ヤマト | 2026/03 | 543.27 | 54.01 | 12.6 | 10.9 | 1.18 | 11.36 |
| 高砂熱学工業 | 2026/03 | 4239.00 | 477.00 | 47.2 | 17.85 | 2.68 | 15.02 |
| 新日本空調 | 2026/03 | 1548.84 | 151.28 | 33.3 | 14.71 | 1.79 | 12.18 |
| 三機工業 | 2026/03 | 2546.74 | 279.91 | 27.9 | 19.53 | 3.19 | 16.49 |
企業紹介
・ヤマト
空調・衛生を主力に、水処理、冷凍・冷蔵、電気、建築を組み合わせる設備会社です。北関東の工場・物流施設と首都圏の改修を重点市場とし、BIMから配管・鉄骨の事前製作、現場据付までをつなぐ建設プロダクトで、省人化と品質の再現を狙います。教育センターで施工人材も育てます。
・高砂熱学工業
大規模ビル、工場、データセンター、研究施設などの空調設備で国内外に展開します。熱利用、クリーンルーム、設備運用、省エネ制御まで技術領域が広く、研究開発と海外拠点を持ちます。比較では、大型案件の実績と工業化・DXを広い顧客へ展開する力が焦点です。施工後の運用も扱います。
・新日本空調
オフィス、病院、工場、原子力施設などの空調・衛生設備を手がけます。微粒子、温湿度、気流を制御する技術を持ち、高い清浄度が必要な産業施設にも対応します。比較では、特殊環境の技術を標準施工と改修需要へ広げる点でヤマトと重なります。リニューアルも重要な接点です。
・三機工業
建築設備、プラント設備、環境システム、機械システムを展開し、空調・給排水から搬送、水処理、廃棄物処理まで扱います。製造・物流の設備を建物側と生産側の両方から提案できるため、工場・物流施設で競合しつつ、事業範囲の広さが特徴です。生産ライン周辺まで提案できます。
比較
ヤマトの売上規模は4社で最小ですが、2026年3月期の営業利益率は9.9%で、大手に見劣りしない水準です。規模が小さいことは調達、研究開発、海外展開では不利ですが、採算を重視する受注と工事管理が機能すれば、全社利益率を動かしやすい面があります。
高砂熱学工業、新日本空調、三機工業は2026年3月期に営業増益率が高く、ROEもヤマトを上回りました。大規模顧客、特殊設備、海外・研究開発、複数の成長市場を持ち、利益成長への市場評価もPBRへ表れています。ただし決算日と事業構成が違うため、株価指標の単純順位を施工力の順位とは扱いません。
ヤマトの違いは、71億円という自社規模に対して大きな加工拠点へ踏み込み、建設工業化による現場作業の削減目標を段階的に設定していることです。フェーズ1(2026〜2028年度)では現場作業20〜30%削減、現場仕分作業30〜40%削減を目指し、フェーズ2(2029〜2031年度)では現場作業40%削減を目標にしています。
大手と同じDXを追うのではなく、設計データと工場加工を深くつなぎ、現場作業を工場へ移すことで施工の省人化と品質の安定を実現できるかが、ヤマトの競争力を左右します。
今後比較したいのは、売上成長率より、空調・衛生の一人当たり施工量、粗利率、工期、手戻り、工場稼働率です。大手より少ない人員でも同じ品質の案件を反復できれば、ヤマト独自の生産モデルになります。逆に案件ごとの特注対応が多く、工場と現場の調整人員が増えれば、規模差がそのまま負担になります。
中期経営計画と成長戦略|工業化へ96億円を投じる
中期経営計画
会社は2026年3月25日公表の「中期経営計画(2026~2028)―YAMATO長期ビジョン2035実現へのスタートフェーズ」を、2027年3月期から2029年3月期までの3年間で進めます。2035年に建設工業化のリーディングカンパニーになるため、最初の3年間を基盤構築と成長投資の期間に位置付けています。
- 2028年度の受注高600億円、売上高600億円、経常利益58億円
- 計画期間中のROE8%以上
- ヤマトテクノパークを2027年4月に稼働、総投資71億円
- 3年間の成長投資96億円(設備49億円、人材33億円、DX13億円)
- フェーズ1(2026〜2028年度)で現場作業20〜30%削減、現場仕分作業30〜40%削減、3年間で人員10%増
- フェーズ2(2029〜2031年度)で現場作業40%削減を目標
- 政策保有株式を純資産比20%以下、金額20%以上削減
- 連結配当性向45%、DOE4.0%
テクノパークは延床約1万6,300平方メートルで、鉄骨加工と設備加工の自動化、ロボット化、搬送効率化を進めます。加工場所をまとめるだけでなく、BIMデータ、製作、品質検査、現場配送をつなぎ、工業化製品の供給量を増やす計画です。
事業別では、2028年度に空調・衛生395億円、水処理60億円、建築・土木37億円、電気・通信83億円、冷凍・冷蔵25億円を目標とします。工場・物流・ホテルとリニューアルを空調・衛生の重点市場にし、水処理では自治体の更新課題へワンストップ提案を広げます。
人材面では採用だけでなく、教育センターで技術者を育成し、施工管理体制を増強します。政策保有株式の縮減で資本を動かし、設備、人材、DX、株主還元へ再配分する設計です。
成長戦略
計画初年度の出発点は強い一方、評価は単純ではありません。2026年3月期の経常利益61.20億円は2028年度目標58億円を上回りますが、会社は2027年3月期に52億円へ減ると予想します。現在の高採算を維持する計画ではなく、利益をいったん投資へ回し、600億円の売上体制と工業化基盤を作る計画です。目標利益をすでに超えた事実より、投資後も再現できる利益かが重要です。
利益化の経路は、BIMで干渉を減らし、配管・鉄骨を標準化して工場製作し、現場を組立中心へ変えることです。必要人数、手戻り、天候待ち、資材仕分けを減らせれば、同じ施工管理人員で扱える案件が増えます。工期短縮と品質安定を顧客価値として受注単価へ反映し、工場固定費を上回る粗利を積み上げる必要があります。
仮説の核心は、作業を移すことではなく、設計変更を減らして全工程の合計時間を短くすることです。現場作業が40%減っても、工場の段取り、輸送、保管、再加工が増えれば利益は残りません。会社が今後、工場製作量、稼働率、現場時間、手戻り、粗利を開示するか注目します。
実現には案件の選び方も必要です。工場・物流・ホテルの機械室や反復配管は標準化と相性がよく、改修工事でも事前調査をBIM化できれば工期を短くできます。一方、小規模で仕様変更が多い案件まで同じ設備へ流すと、設計・加工・現場の二重作業になります。対象案件比率と外販の有無が稼働率を左右します。
資金面では自己資本比率69.2%と厚い投資有価証券が余力です。政策保有株を縮減し、テクノパーク、人材、DXへ移せれば資産の役割が変わります。ただし売却益は一時的で、設備は減価償却、人材は継続費用になります。営業CFが設備投資と配当をどこまで賄えるかを確認します。
次の分岐点は、2027年4月の稼働時期、2027年3月期の設備投資と減価償却、空調・衛生の受注・粗利、現場作業削減率です。これらが同時に改善すれば仮説を強めます。稼働延期、受注抑制の長期化、粗利低下、営業CFの悪化が重なれば、投資回収期間を見直します。
強みと弱み|技術育成と大型投資の両面
強み
空調・衛生を軸に設備をまとめる力
空調・衛生だけでなく、冷凍・冷蔵、電気・通信、建築、水処理まで持つため、工場や物流施設を複数設備のつながりで設計できます。2026年3月期の建設工事業の外部顧客向け売上高は537.41億円で、連結売上高の約98.9%を占めます。
設備ごとの境界で起きる設計変更を早く見つけ、調整力を工期と採算へ変えられることが強みです。設計から保守まで同じ顧客と関係を続ければ、改修時の提案にもつながります。
教育センターで技術者を育てる仕組み
建設設備は図面だけでは学びにくく、現場判断、顧客対応、安全、原価管理が必要です。ヤマトは教育センターで技術者を育成し、新入社員に長期の研修を行います。3年間で人員10%増を目標にするなか、採用した人を現場へ急いで配置するのではなく、標準技術と会社の施工方法を共有できます。
工業化で作業を標準化し、教育で再現できる人を増やす設備と人材の組み合わせが強みです。若手が安全と品質を学ぶ時間を確保し、現場ごとの教え方の差も縮められます。
投資を支える財務余力
2026年3月期の自己資本比率は69.2%、純資産は428.55億円です。71億円のテクノパークと3年96億円の成長投資は大きいものの、直ちに財務を傷める水準ではありません。
投資有価証券を縮減する余地もあり、資本を低収益資産から事業設備へ移せます。還元と投資を同時に進めるには営業CFが必要ですが、挑戦の失敗を吸収できる厚い自己資本は明確な土台です。借入余力があるからこそ、投資後の回収規律も問われます。
弱み
大型工事で四半期が振れやすい
大型設備工事は、受注、着工、進捗、引き渡しの時期がずれます。第1四半期は大型工事が施工初期にあり、売上高が9.5%減りました。繰越高472.64億円があっても、工事が進まなければ売上になりません。
追加工事と原価低減で利益が上振れる反面、設計変更、資材高、工期遅延で採算も悪化します。単一四半期の増減より、繰越高の質と完工粗利を追う必要があります。工事損失引当金と契約資産の増加も早めの警告になります。
テクノパークの稼働率リスク
設備投資は完成した時点から減価償却と維持費が発生します。受注を品質優先で抑える期間と工場立ち上げが重なれば、加工能力に対して案件が不足する可能性があります。
また案件仕様が標準化できなければ、工場で作った部材を現場で直す二重コストが生まれます。会社規模に対して71億円は大きく、稼働率が利益率へ与える感応度が弱みになります。繁閑差に合わせた人員配置と外部案件の取り込みも必要です。
人と協力会社への依存
工業化しても施工管理、設計、顧客調整、現場据付、安全管理は人が担います。3年間で人員10%を増やす計画は、採用競争、教育期間、定着率に左右されます。
協力会社が不足すれば自社工場の製作量を現場で消化できません。人件費を先に増やして受注能力が上がらない場合、固定費だけが残ります。採用数ではなく、資格者、施工管理人員、一人当たり完工高、離職を確認します。若手が一人で案件を管理できるまでの時間も重要です。
株価シナリオ|工場稼働後の採算で分かれる
上昇シナリオ
テクノパークが2027年4月に予定どおり稼働し、空調・衛生の工場製作量と受注能力が増える。現場作業削減、手戻り減少、追加工事の回収で営業利益率9%前後を維持し、営業CFが設備投資と配当を賄う。600億円売上へ近づきながらROE8%以上を保てれば、未来仮説は強化されます。
中立シナリオ
工場は稼働するものの、立ち上げ費用と減価償却が先行し、営業利益率は7〜9%で推移する。選別受注で採算を守る一方、売上600億円の到達は後ろへずれる。DOE4%の配当とROE8%を維持し、製作量が段階的に増えるなら、仮説は維持します。
下落シナリオ
稼働延期や案件不足で工場固定費が重くなり、現場の仕様変更で再加工が増える。受注抑制が長引き、繰越高と売上が減る一方、人件費、資材費、減価償却が上がる。営業CFが設備投資と配当を賄えず、借入と政策保有株売却への依存が強まれば、仮説は修正または棄却します。
2026年10月23日終値2,126円では、会社予想EPS192.09円に対する予想PERは11.07倍、実績BPS1,920.79円に対するPBRは1.11倍、予想配当77円に対する利回りは3.62%です。PBR1.10倍以下という当サイトの低PBR枠には0.01倍届きません。
評価の分岐は、低い指標かどうかより、投資期の減益を工場稼働後に取り戻せるかです。現在のPERは減益予想を含みます。利益が戻れば評価余地が生まれますが、利益率低下が構造化すれば見かけの割安さになります。
全体まとめ|現場を工場へ移す挑戦を追う
ヤマトを調べて最も印象に残ったのは、建設会社が「工事を受ける会社」から「建設プロダクトをつくる会社」へ自らを変えようとしていることです。売上543億円に対する71億円のテクノパークは、飾りではなく生産方法を変える決断です。
足元の業績は、2024年3月期を底に採算が回復し、営業利益率9.9%、ROE10.9%まで戻りました。自己資本比率69.2%と政策保有株式が投資の土台になります。その一方、利益回復の直後に人材、DX、設備の費用が先行するため、過去最高水準の利益をそのまま将来へ伸ばして考えるのは危険です。
当サイトの未来仮説は現時点で維持します。BIM、配管・鉄骨加工、教育センター、北関東の工場需要が一つの流れでつながり、現場作業を工場へ移すための部品がそろっているからです。
ただし仮説を支えるのは「71億円を投じた」という事実ではありません。現場の手戻りが減り、同じ人数で扱える施工量が増え、工期短縮と品質を価格へ反映し、営業CFが残るところまで届いて初めて投資は循環します。反対材料は低稼働率、再加工、人材育成の遅れ、受注抑制の長期化です。
配当77円とDOE4%は投資期の株主に安心感を与えますが、還元だけで結論は出せません。設備・人材・配当を同じ営業CFで支えられるかを見ます。政策保有株の売却益で一時的に数字を整えるのではなく、本業の回収が増えることが必要です。
次の11月4日予定の第2四半期では、空調・衛生の受注高と繰越高、中間営業利益22億円への進捗、追加・変更工事を除いた採算の持続性を確認します。テクノパーク稼働後は工場製作量、現場作業削減率、減価償却と粗利、営業CFの4点が仮説の判定材料です。
人手不足は建設会社にとって避けたい問題ですが、作業方法を変える会社には需要を選び、品質を再現するきっかけにもなります。ヤマトの面白さは、その課題を採用人数だけでなく「どこで作るか」から変えようとしている点にあります。工場の完成写真より、数字の流れが変わるかを追いたい会社です。
最新決算|2027年3月期第1四半期
決算ハイライト
2026年3月21日から6月20日までの売上高は122.97億円(前年同期比9.5%減)、営業利益11.54億円(13.2%減)、経常利益12.12億円(15.2%減)、親会社株主帰属四半期純利益8.56億円(6.3%減)でした。受注選別と大型工事の進捗時期で減収減益となりました。
| 項目 | 前年同期 (億円) | 当四半期 (億円) | 前年同期比 | 通期予想 (億円) |
|---|---|---|---|---|
| 売上高 | 135.82 | 122.97 | △9.5 | 550.00 |
| 営業利益 | 13.30 | 11.54 | △13.2 | 48.00 |
| 経常利益 | 14.30 | 12.12 | △15.2 | 52.00 |
| 親会社株主帰属利益 | 9.14 | 8.56 | △6.3 | 43.00 |
通期予想と進捗
同日、会社は第2四半期累計の利益予想を修正し、営業利益を18.50億円から22.00億円、経常利益を22.00億円から25.00億円、中間純利益を18.00億円から20.00億円へ引き上げました。追加・変更工事の取り込みと工事採算改善が理由です。通期予想は売上550億円、営業利益48億円、経常利益52億円、純利益43億円で据え置きました。
配当・株主還元
年間配当予想は77円で変更ありません。新中計のDOE4.0%相当で、前期60円から17円増える計画です。第1四半期末の自己資本比率は71.4%、1株当たり純資産は1,920.79円でした。
業績背景
受注高は131.06億円で15.6%減でした。会社は施工体制、品質、工期を優先し、新規受注を戦略的に抑制しています。売上債権の回収で現金預金は3月末83.51億円から6月末124.52億円へ増え、短期借入金は34.50億円から6.45億円へ減りました。
工種別動向
建設工事業の売上は121.44億円、セグメント利益は11.14億円でした。商業施設運営業は売上1.53億円、利益0.40億円です。繰越高472.64億円のうち空調・衛生が317.43億円で、主力事業の工事進捗が通期達成を左右します。
決算まとめ
未来仮説は維持します。減収減益でも中間利益予想を引き上げたため、採算管理は機能しています。一方、受注抑制が将来売上へ与える影響は残ります。次回は中間営業利益22億円、空調・衛生の受注と繰越高、テクノパーク関連投資、営業CFを確認します。
関連記事

この記事は、企業について調べた内容をまとめたものであり、特定の銘柄の売買をすすめるものではありません。株式投資には価格変動や業績悪化などのリスクがあります。最終的な投資判断は、ご自身でも最新情報を確認したうえでお願いします。
コメント