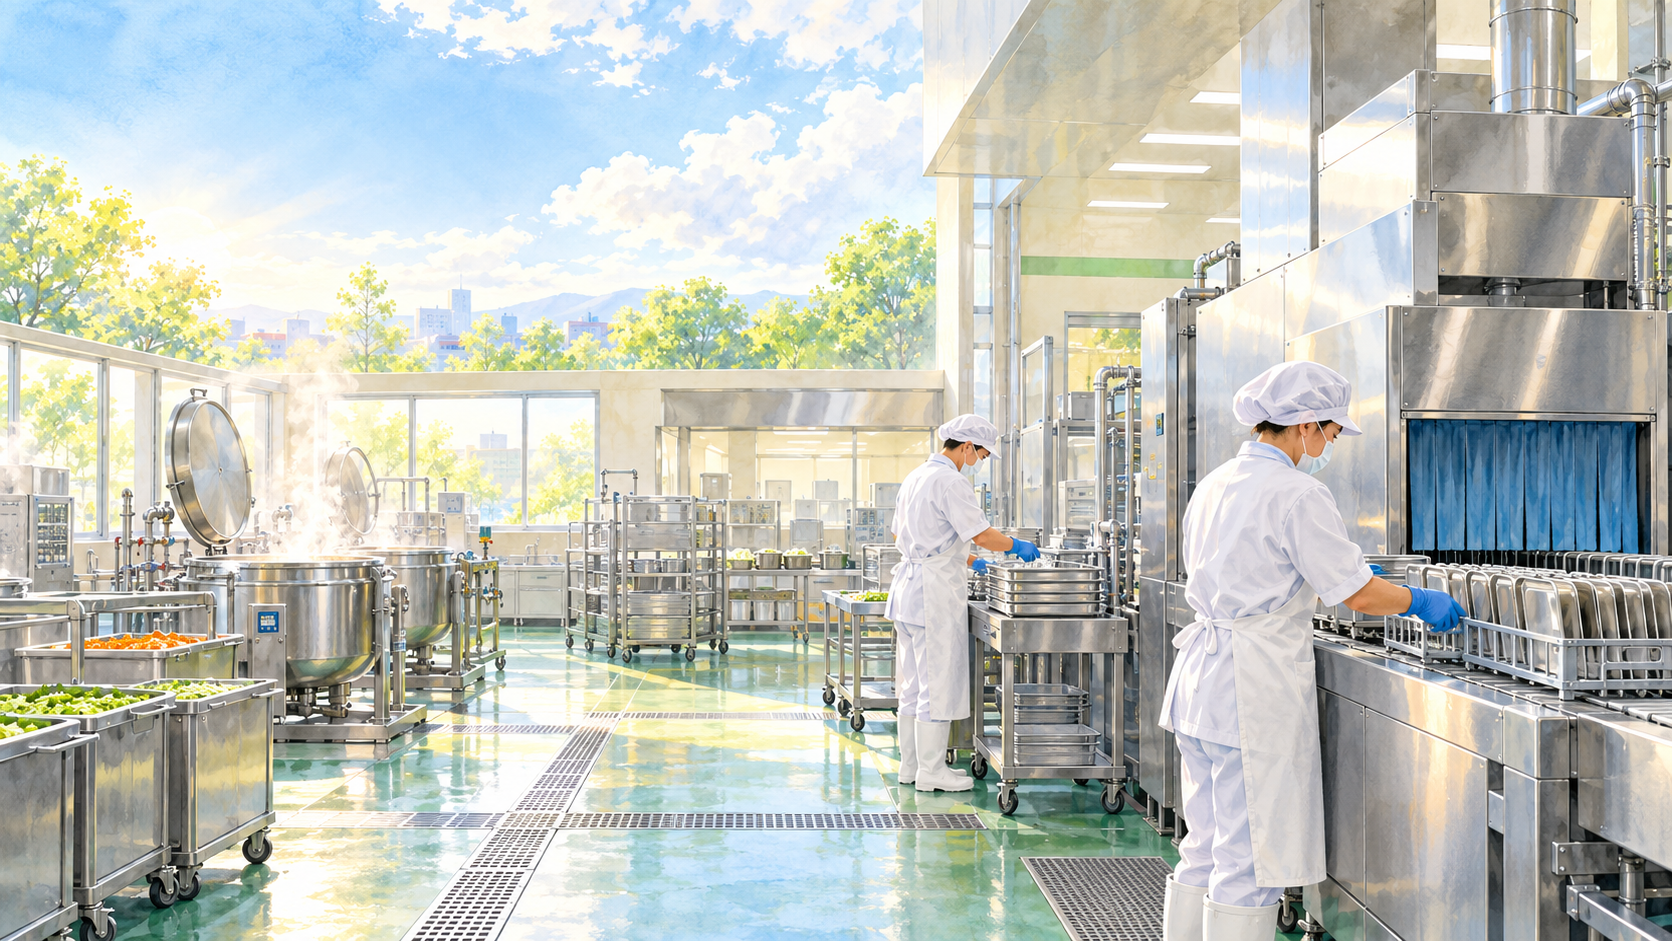
学校の昼休み。何百人分もの食器が戻り、洗浄、消毒、乾燥が一気に進みます。給食を時間どおり安全に届けるには、献立や調理だけでなく、人の動線、温度、洗浄水、排気、搬送まで一つの仕組みにする必要があります。
その舞台裏を支えるのが、日本調理機です。学校給食センターや病院、社員食堂、ホテルなどの業務用厨房を、機器の製造・販売だけでなく、企画、設計、施工、アフターサービスまで通してつくります。
2026年10月29日時点の最新開示では、2026年9月期第3四半期累計は増収・営業増益でした。さらに10月22日、学校給食センターと社員食堂、ホテル向けの受注が想定を上回ったとして、通期の売上・利益・配当予想を引き上げています。
今回の未来仮説は、大型の学校給食案件で得た設置基盤を、保守、更新、省エネ・省人化の提案へつなげられれば、年度ごとの案件差を和らげる継続収益へ近づける、というものです。受注の大きさだけでなく、利益と現金が残る経路を調べます。
会社概要|食をつくる現場を一式で支える
日本調理機は1947年に設立された業務用総合厨房機器メーカーです。本社は東京都大田区、資本金は7億9,900万円。2021年11月9日に東京証券取引所へ上場しました。
主な納入先は学校・学校給食センター、官公庁、病院・福祉施設、社員・学生食堂、ホテル、食品工場、テーマパークです。加熱、洗浄、消毒、保管、炊飯、冷却などの機器を組み合わせ、厨房全体をつくります。
特徴は、設備を納めて終わりではないことです。調理する人数や献立、食材の搬入口、食器の戻り方、作業者の動線を聞き、厨房の企画・設計、生産、施工管理、引き渡し後の点検・修理まで担当します。機械と人の動きを一緒に設計する会社です。
経営理念は、企業の社会的公共性を認識し、安全・安心な製品とサービスを通じて食文化へ貢献することです。基本方針に「誠実奉仕」「堅実経営」「技術開発」を掲げます。
スローガンは「キチンとつなげる食と未来」。厨房を表す「キッチン」と、確実な仕事を意味する「きちんと」を重ねた言葉です。食をつくる人、食べる人、設備、環境を長くつなぐ役割を短く表しています。
過去5年の業績推移|大型案件で利益が揺れる
以下は2021年9月期から2025年9月期までの単体実績です。金額単位は億円。自己資本比率とROEは各対象期の実績、PBR・PERはIR BANKで確認した各決算期末の最終取引日値です。2021年9月末は上場前のため、市場株価を使うPBR・PERを「―」としました。
| 年度 | 売上高 (億円) | 営業利益 (億円) | 経常利益 (億円) | 自己資本比率 (%) | ROE (%) | PBR (倍) | PER (倍) |
|---|---|---|---|---|---|---|---|
| 2021/09 | 170.61 | 6.64 | 6.89 | 46.6 | 7.7 | ― | ― |
| 2022/09 | 154.67 | 3.43 | 3.40 | 49.7 | 3.4 | 0.45 | 13.60 |
| 2023/09 | 176.42 | 5.41 | 5.63 | 46.6 | 5.2 | 0.51 | 10.05 |
| 2024/09 | 184.43 | 10.58 | 10.69 | 48.3 | 10.3 | 0.56 | 5.69 |
| 2025/09 | 181.18 | 8.44 | 9.08 | 56.3 | 8.3 | 0.62 | 7.66 |
5年間の売上高は154億円台から184億円台の範囲で動きました。一直線の成長ではありません。学校・学校給食センターの一括案件は金額が大きく、完成年度に売上が集中するためです。
2022年9月期は学校向け大型案件が減り、売上高は9.3%減、営業利益は48.3%減でした。翌2023年9月期は案件回復で売上高14.1%増、営業利益57.7%増。案件の量と構成が利益へ強く響くことが分かります。
2024年9月期は売上184.43億円、営業利益10.58億円となり、営業利益率は5.7%、ROEは10.3%まで上がりました。2025年9月期は大型案件の反動で減収減益となりましたが、自己資本比率は56.3%へ上昇しました。
ここで大切なのは、売上の最大値だけを見ることではありません。案件が少ない年度にも、入替、修理、学校以外の集団給食でどれだけ利益を残せるかが事業の安定度を示します。
2025年9月期の営業キャッシュフローはマイナス8.59億円でした。税引前利益は出ていても、仕入債務が14.60億円減り、法人税等を4.99億円支払ったためです。利益と現金の時間差が一時的か、案件型事業に繰り返される特徴かを次期も確認します。
配当推移と株主優待|配当性向40%へ変更
2026年8月1日に1株を4株へ分割したため、過去の配当はすべて分割後へ換算しています。配当性向は会社公表値です。
| 年度 | 年間1株配当 (円) | 配当性向 (%) |
|---|---|---|
| 2021/09 | 30.0 | 26.7 |
| 2022/09 | 30.0 | 64.6 |
| 2023/09 | 25.0 | 34.2 |
| 2024/09 | 40.0 | 25.4 |
| 2025/09 | 37.5 | 27.7 |
配当は25円から40円の範囲で推移しました。2022年9月期の配当性向64.6%は、利益が大きく減った一方で配当を維持したためです。配当額だけでなく、利益と営業キャッシュフローが同時に支えられているかを見ます。
会社は2026年9月期から、配当性向の目安を30%から40%へ引き上げました。さらに2026年10月22日、通期利益予想の上方修正に合わせ、分割後の期末配当予想を45円から75円へ増額しました。
還元方針の変更は株主に分かりやすい一方、案件の波がある会社では単年度の利益をすべて基準にできません。景気の良い年に配当を増やし、弱い年にも開発・保守人員を維持できる余白が必要です。
株主優待は公式IRで確認できません。還元の中心は配当です。増配を続ける条件は、利益予想の達成に加え、運転資金の反動を越えて営業CFを黒字へ戻すことです。
決算内容とリスク|利益より先に受注の質を見る
決算で良かった点
2025年9月期は減収減益でしたが、期初予想は上回りました。学校向けの大型案件が減るなか、学校以外の集団給食案件を獲得し、材料価格上昇への価格対応を進めたためです。
自己資本比率は48.3%から56.3%へ改善しました。借入に強く依存せず、製品開発、在庫、施工人員、保守網を維持できる財務余力があります。
2026年9月期は学校給食センターに加え、社員食堂やホテル向け受注も想定を上回りました。10月22日の修正後予想は売上208.86億円、営業利益13.44億円。営業利益率は約6.4%となり、2025年9月期の4.7%から改善する計画です。
学校以外の顧客へ広がりながら利益率も上がるなら、案件分散と価格対応が同時に進んだ可能性があります。次は実績で売上総利益率と営業CFを確かめます。
決算で気になった点
2025年9月期の製品売上は44.01億円、仕入商品売上は137.17億円でした。自社製造品と仕入商品の組み合わせで一式提案できる反面、商品構成や仕入価格で粗利が変わります。売上が増えても、低採算案件が多ければ利益は残りません。
業績は第2・第4四半期に偏り、特に年度末の完成・検収が重要です。第3四半期累計の進捗を単純に4倍して通期を考えると、判断を誤ります。受注、施工、検収、入金の時期を分けて見る必要があります。
また、単一セグメントのため、学校給食、病院、社員食堂、ホテル、保守・更新、海外の売上と利益が個別に見えません。未来仮説の核心となる保守・更新収益を外部から測りにくいこと自体が分析上の弱点です。
有価証券報告書で見るリスク
主なリスクは、公共投資や自治体予算、大型案件の時期、原材料と仕入商品の価格、運送・設置費、人材確保、品質、食品衛生、災害、サイバーセキュリティです。厨房は稼働を止めにくく、故障や工事遅延が給食提供へ影響します。
公共案件では仕様と入札条件が価格競争を生みます。受注を優先して採算を下げれば、施工後の保証や追加対応まで含めて負担が残ります。見積もり時の材料費、工期、協力会社費用をどこまで織り込めるかが重要です。
製品事故や洗浄不足は、機器の交換費用だけでなく食の安全と信用へつながります。納入台数より、故障率、一次修復率、保守部品の供給期間、顧客の停止時間が長期の競争力を決めます。
事業内容|厨房の入口から保守までつなぐ
学校・学校給食センター
学校給食センターでは、食材の検収、下処理、加熱、盛付、配送、食器回収、洗浄、消毒を限られた時間で行います。汚染区域と非汚染区域を分け、温度を管理し、作業者が交差しない動線を設計します。
日本調理機は回転釜、炊飯、食器洗浄、消毒保管などを組み合わせ、建物側の給排水、電気、ガス、蒸気、排気と調整します。一台の性能より、厨房全体が予定の食数を安全に処理できることが価値です。
大型センターの新設は売上を押し上げますが、毎年同じ数があるとは限りません。一方、設置した機器は長く使われ、部品交換、点検、更新が必要です。納入台帳と保守履歴を次の提案へ使えるかが、未来仮説の出発点です。
病院・福祉・事業所・ホテル
病院や福祉施設では、アレルギー、嚥下状態、治療食など個別対応が増えます。社員食堂や学生食堂は短時間に利用が集中し、ホテルは宴会とレストランで必要な温度や提供時間が異なります。
学校以外の市場を広げる意味は、単に売上先を増やすことではありません。施設ごとに異なる課題を製品開発へ戻し、洗浄、省人化、温度管理、搬送の共通技術へまとめられれば、次の提案を速くできます。
2026年9月期の上方修正では、社員食堂やホテル向けの受注増が明示されました。学校で培った大量調理の設計力を、民間の人手不足と運営コスト削減へ翻訳できるかが成長の分かれ目です。
省エネ・省人化とアフターサービス
高効率フライト式食器洗浄機は、会社資料で従来機比の洗浄タンク容量66.4%減、電力39%減、最終すすぎ湯量42.9%減としています。2024年度省エネ大賞を受賞しました。
水、電力、湯、洗剤を減らすことは、環境対応と運営費削減を同時に満たします。洗浄機が止まれば食器が回らないため、故障を予防し、短時間で復旧する保守にも価値があります。
会社はAI・IoT、労働力不足、環境負荷への対応を課題に挙げています。遠隔監視や稼働データの活用まで進めば、故障後の修理から故障前の部品交換へ移れます。ただし現時点でサービス売上や接続台数の開示はなく、将来の可能性と現在の実績を混同しません。
業界の将来性|人手不足が設備更新を促す
業界環境
給食、外食、宿泊、医療・福祉では、人手不足と人件費上昇が続きます。厨房は高温、多湿、重量物、早朝作業があり、募集を増やすだけでは解決しにくい現場です。洗浄、搬送、計量、温度記録の自動化は、能力増強より先に「今の食数を少ない人数で守る」投資になります。
原材料、電気、ガス、水道、物流も上昇します。省エネ機器は初期価格が高くても、使用量と作業時間を含む総費用が下がれば採用理由になります。自治体や病院では予算制約が強いため、何年で回収できるかを数値で示す提案力が重要です。
業界の将来性
学校数が減っても、給食施設は老朽化し、衛生基準やアレルギー対応、災害対応への更新が必要です。センター方式への集約では一件が大型化し、処理能力と停止リスクが同時に増します。
民間ではインバウンド、ホテル、社員食堂、セントラルキッチンなど需要先が広がります。調理済み食品や再加熱機器の利用が増えるほど、温度履歴、保存、配膳まで含むシステム提案が求められます。
市場の伸びは厨房機器の台数ではなく、一食当たりの人時、水、エネルギー、廃棄をどこまで減らせるかに移ります。ハードを売る会社から、運営効率を改善する会社への変化です。
その中での立ち位置
日本調理機は学校給食と公共分野に強く、企画から施工、保守まで一貫して持つことが位置づけです。現場の動線と衛生条件を理解し、自社製品と仕入商品を組み合わせて一式提案できます。
一方、競合より規模が小さく、開発、人材、全国保守、海外展開へ同時に投資する余力には限りがあります。すべての市場を追うより、学校・集団給食で蓄積したデータと製品を横展開する方が合理的です。
高効率洗浄機のように、水・電力・湯量を具体的に示せる製品は強みになります。省エネ性能を納入後の削減実績まで確認できれば、次の更新提案と価格競争回避につながる可能性があります。
競合比較|規模より学校給食での深さを見る
業務用厨房機器の製造・販売・設計施工で直接競うマルゼン、フジマック、中西製作所と比較します。各社の最新確定通期を使い、ROEは対象期実績、PBR・PERは同じ対象期末の最終取引日値です。
| 企業 | 対象期 | 売上高 (億円) | 営業利益 (億円) | 営業利益 増減率(%) | ROE (%) | PBR (倍) | PER (倍) |
|---|---|---|---|---|---|---|---|
| 日本調理機 | 2025/09 | 181.18 | 8.44 | △20.2 | 8.30 | 0.62 | 7.66 |
| マルゼン | 2026/02 | 667.82 | 66.36 | 8.9 | 9.98 | 1.25 | 12.47 |
| フジマック | 2025/12 | 474.36 | 30.41 | △4.3 | 8.91 | 0.53 | 5.97 |
| 中西製作所 | 2026/03 | 410.08 | 30.49 | 15.9 | 10.30 | 0.69 | 7.02 |
企業紹介
・日本調理機
学校・学校給食センターや官公庁を得意とし、企画、設計、施工、保守まで一貫対応します。4社で事業規模は最小ですが、公共給食の動線・衛生設計へ深く入り、自社製品と仕入商品を組み合わせます。納入後の修理・更新情報を次の提案へ戻せるかが独自性を左右します。
・マルゼン
業務用厨房機器の製造販売に加え、ベーカリー機器、ビル賃貸を展開します。熱機器、洗浄機器、作業台など幅広い製品と、全国の営業・サービス網を持ちます。機器を量産する力と顧客接点の広さを使い、外食、給食、小売の厨房を総合的に支える企業です。
・フジマック
ホテル、レストラン、給食など幅広い厨房を扱い、国内外で企画、設計、製造、施工、保守を行います。調理現場の省人化に加え、アジアを中心とする海外市場を成長機会とします。外食・宿泊需要との関係が深く、日本調理機とは顧客分野の構成が異なります。
・中西製作所
学校給食や集団給食に強く、日本調理機と顧客層が近い会社です。厨房設備の設計、製造、施工、保守を一貫して提供し、学校給食センターや病院、事業所へ納入します。規模がより大きく、公共給食での案件採算や更新需要を比較するうえで最も近い競合です。
比較
日本調理機の売上はマルゼンの約27%、中西製作所の約44%です。規模が小さいため、大型案件一件の影響が相対的に大きく、営業利益増減率も振れやすくなります。
一方、2025年9月期のROE8.3%はフジマックの8.91%に近く、自己資本比率も56.3%あります。規模が小さいこと自体が弱点なのではなく、限られた資本を学校給食の強い接点へ集中し、更新収益へ変えられるかが差になります。
期末PBR0.62倍、PER7.66倍は2025年9月29日時点の歴史的な値で、現在値ではありません。各社も決算期と基準日が異なるため、単純な安い・高いではなく、その時点の利益と資本効率に対する評価として読みます。
日本調理機が競合との差を縮める最短経路は、売上規模の追求ではなく、保守・更新比率と案件採算を見える形で高めることです。サービス売上、受注残、顧客分野別利益の開示が増えれば、事業の質も評価しやすくなります。
中期経営計画と成長戦略|100周年へ設置基盤を生かす
中期経営計画
調査時点で、期間と財務目標をまとめた独立の中期経営計画は公式IRで確認できませんでした。そのため、有価証券報告書の経営方針、100周年を見据えたスローガン、各決算短信の重点施策を、最も近い公式方針として扱います。
- 学校・学校給食センターの一括案件を確実に取り込む
- 学校以外の集団給食と既存顧客の入替需要を開拓する
- 省人化・省エネ開発、価格対応、人材確保、海外市場開拓を進める
方針の中心は、学校・学校給食センターの一括案件を確実に取り込み、学校以外の社員食堂、病院、ホテルなどへ広げ、既存顧客の入替需要を掘り起こすことです。同時に材料高への価格対応、開発、人材確保、海外市場開拓を進めます。
数値目標と期限がないため、達成度を外部から追いにくい点は課題です。売上、利益率、ROEだけでなく、学校以外の構成比、保守・更新売上、営業CFを自主的なKPIとして追う必要があります。
配当性向40%への変更は資本政策の一歩ですが、成長投資との関係はまだ見えにくいです。設備、研究開発、保守人員、株主還元へ現金をどう配るかが示されれば、100周年への道筋を評価しやすくなります。
成長戦略
第一は学校給食の設置基盤です。新設時の機器、図面、修理履歴、使用年数を整理し、故障前の点検、部品交換、更新へつなげます。販売担当と保守担当の情報がつながれば、緊急修理を減らし、顧客の停止時間も短くできます。
未来仮説の第一条件は、納入後の接点が単発修理ではなく、予防保全と計画更新へ変わることです。保守契約数、継続率、一拠点当たり売上が開示されれば検証できます。
第二は省エネ・省人化製品です。高効率洗浄機で水・電力・湯量を減らし、調理・搬送・洗浄の自動化で作業時間を短縮します。導入費だけでなく、5年、10年の運営費まで示せれば、価格競争から価値提案へ移れます。
第三は学校外への横展開です。病院、福祉、社員食堂、ホテルは運営方法が違いますが、衛生、温度、人手不足という課題は共通します。学校向けの大量調理技術をそのまま売るのではなく、少量多品種や時間帯変動へ合わせます。
第四は海外です。FHAシンガポールへの出展など市場開拓を進めています。ただし海外売上の規模、販売網、採算はまだ明確ではありません。展示会の引き合いを現地施工・保守までつなげるには、提携先と部品供給が必要です。
成長の順番は、受注、売上、利益、営業CF、再投資です。上方修正した利益が売上債権や在庫に滞留せず現金へ戻り、次の保守網と製品開発へ回るかを確認します。
強みと弱み|現場設計の深さと案件の波
強み
厨房全体を設計する力
一台の機械ではなく、食材の入口から食器の出口までを設計します。調理数、献立、床面積、衛生区域、搬送、作業姿勢を合わせ、機器と建物設備を調整します。完成後の運用まで考えるため、顧客の仕事へ深く入れます。設計段階で作業者、建設会社、設備会社と調整できれば、引き渡し後の手戻りや移動の無駄も減らせます。異なるメーカーの機器を一つの厨房へ収め、能力と安全性をそろえる統合力も必要です。製品仕様を現場の流れへ翻訳する力が強みです。
学校給食で積んだ納入・保守接点
公共給食は衛生、処理能力、納期、施工調整への要求が高く、実績が次の案件の信用になります。設置後も修理と部品供給が続き、更新時には既存設備と運用を知る企業が提案しやすくなります。献立、食数、繁忙時間、故障履歴を知っていれば、単なる同等品交換ではなく、動線や能力の再設計まで提案できます。自治体側も停止リスクを抑えやすく、関係が長期化します。長い使用期間を顧客理解へ変えられることが強みです。
省エネを具体値で示す製品
高効率洗浄機はタンク容量、電力、すすぎ湯量の削減率を示し、2024年度省エネ大賞を受賞しました。環境性能を抽象語で終わらせず、使用量と費用へ落とし込めます。水や電力の削減は導入後の毎日に積み上がり、人手不足の現場では作業時間短縮も同じ尺度で比べられます。実際の使用量を収集し、厨房規模ごとの回収期間を示せれば、予算を決める自治体や施設管理者にも説明しやすくなります。顧客の運営費削減を測れる製品は、導入価格以外の比較軸をつくる強みです。
弱み
大型案件で年度・四半期が振れる
学校給食センター一件の金額が大きく、着工、完成、検収の時期で売上が動きます。規模が小さいほど一件の影響が大きく、前年の好業績が翌年のハードルになります。工期遅延や自治体予算の変更も業績の時期をずらします。受注があっても完成まで人員と在庫を抱え、売上計上と入金の時期がずれることがあります。第4四半期へ案件が集中すれば、施工管理者と協力会社の負荷が高まり、追加費用や品質リスクも増えます。
収益の中身が見えにくい
単一セグメントで、学校、民間、製品、施工、保守、更新、海外の利益が分かれていません。会社の強みとする一貫体制が、どの工程で利益を生むかを外部から測りにくい状態です。売上増だけでは仮説を確認できません。製品売上と商品売上は分かっても、設計施工やサービスの採算は見えません。大型案件の一時的な利益と、毎年積み上がる保守収益を分けられないため、将来利益の再現性を評価しにくくなります。
規模と人材の制約
厨房設計、施工管理、修理には現場知識が必要です。全国保守を維持しながら開発と海外へ人を回すと、少人数の専門家へ負担が集中します。競合の方が規模が大きく、採用、部品在庫、研究開発費で優位になる可能性があります。熟練者の判断を図面、見積もり、保守記録へ残さなければ、退職や異動で知識が失われます。遠隔支援や標準化を進めても、現場固有の施工条件には人の判断が残ります。拠点数ではなく一人当たりの対応品質を保てるかが課題です。
株価シナリオ|上方修正を現金で確かめる
上昇シナリオ
修正後の売上208.86億円、営業利益13.44億円を達成し、学校以外の受注も継続する。保守・更新が大型案件の谷を埋め、営業利益率6%台と営業CF黒字が定着する。省エネ製品の更新提案が広がり、ROE10%前後を維持できれば評価の見直しにつながります。
中立シナリオ
2026年9月期は大型案件で伸びるものの、翌期は反動が出る。学校外と更新需要は増えても、材料・施工費が利益を抑え、売上は180〜200億円台、営業利益率4〜6%で振れる。配当は利益に合わせて変動し、期末指標の低さだけでは評価が上がりません。
下落シナリオ
公共案件の延期、競争激化、材料・人件費上昇で採算が悪化する。上方修正後に売上債権と在庫が増え、営業CFが再びマイナスになる。配当性向40%が投資余力を狭め、保守人員や開発が遅れれば、利益と信用の両方へ影響します。
過去5期の期末PBRは0.45〜0.62倍、PERは5.69〜13.60倍でした。ただし、これは各期末時点の値で現在の割安さを保証しません。株式分割前後の指標を混同せず、最新株価、分割後EPS・BPSで計算し直す必要があります。
最も重要な分岐は、売上の最高値ではなく、受注増の翌年にも営業利益と現金を残せるかです。学校外売上、保守・更新、営業CF、売上債権、仕入債務を並べて追います。
全体まとめ|厨房を納めた後に未来がある
日本調理機は1947年設立の業務用厨房機器会社です。学校給食センターを中心に、企画、設計、製造、施工、アフターサービスまで一貫して手掛けます。
2025年9月期の売上高は181.18億円、営業利益8.44億円、自己資本比率56.3%、ROE8.3%でした。大型学校案件の反動で減収減益となり、案件の年度差が表れました。
調べて印象的だったのは、厨房機器が単なるステンレスの箱ではなく、人、食材、食器、水、熱、時間を動かすシステムだということです。現場の流れを止めず、安全に食事を届ける設計が会社の仕事です。
未来仮説は、大型案件で得た設置基盤を、予防保全、計画更新、省エネ・省人化へつなぎ、案件の谷を埋める継続収益へ変えられる、というものです。
仮説を支える材料は、学校給食での実績、一貫体制、高効率洗浄機、学校外の受注増、財務余力です。反対材料は、大型案件の時期差、単一セグメントで収益内訳が見えないこと、営業CFの振れ、材料・施工費、人材制約です。
次に確認するのは、修正後予想の達成だけではありません。学校外の売上構成、売上総利益率、営業CF、売上債権と仕入債務、保守・更新の開示、配当後の投資余力を見ます。
厨房を何件つくったかより、納めた後に顧客の停止時間と運営費をどれだけ減らし、その価値を収益として積み上げられるかが、日本調理機の次の成長を決めます。
最新決算|2026年9月期第3四半期と上方修正
決算ハイライト
2025年10月から2026年6月までの第3四半期累計は、売上高123.84億円(前年同期比7.8%増)、営業利益0.54億円(67.3%増)、経常利益0.65億円(21.4%減)、純利益0.10億円(73.6%減)でした。
| 項目 | 前年3Q累計 (億円) | 当期3Q累計 (億円) | 前年同期比 | 修正後通期予想 (億円) |
|---|---|---|---|---|
| 売上高 | 114.86 | 123.84 | 7.8 | 208.86 |
| 営業利益 | 0.32 | 0.54 | 67.3 | 13.44 |
| 経常利益 | 0.83 | 0.65 | △21.4 | 13.60 |
| 当期純利益 | 0.39 | 0.10 | △73.6 | 9.12 |
通期予想と進捗
2026年10月22日、会社は通期予想を売上191.00億円から208.86億円、営業利益8.20億円から13.44億円、経常利益8.30億円から13.60億円、純利益5.00億円から9.12億円へ引き上げました。学校給食センター、社員食堂、ホテル向け受注が想定を上回り、材料価格上昇への対応も進んだためです。
3Q累計の営業利益進捗は低く見えますが、同社は第4四半期に完成・検収が集中します。修正後予想は第4四半期へ大きな利益を見込むため、受注が売上へ変わる時期、追加工事、原価、入金まで確認します。
配当・財務
2026年8月1日に1対4の株式分割を実施しました。分割後ベースの期末配当予想は45円から75円へ引き上げられました。修正後EPSは204.70円です。
2026年6月末の総資産は114.02億円、自己資本比率は64.3%で、2025年9月末の56.3%から上昇しました。第4四半期の案件増で売上債権・仕入債務が動くため、期末の営業CFは別に確認が必要です。
業績背景
売上増は学校給食向け一括案件の増加が中心です。経常利益と純利益が前年を下回ったのは、前年同期にあった営業外収益の反動が主因で、営業利益とは方向が異なります。
会社は既存顧客の入替、学校外の集団給食、価格対応、省人化製品の研究開発、海外市場開拓を進めています。上方修正の中に学校外受注が含まれたことは仮説に沿う材料ですが、継続性は次期実績で確認します。
決算まとめ
未来仮説は維持します。学校と民間の受注拡大、価格対応、増配は前進です。一方、3Q累計から通期修正値までの距離は大きく、第4四半期の検収と採算、期末営業CFが重要です。次回は修正後予想の達成、学校外受注の継続、売上総利益率、営業CF、保守・更新の開示を確認します。
関連記事
本記事は企業紹介・分析・調査記録であり、特定銘柄の売買を推奨するものではありません。将来に関する記述は公開資料を基にした当サイトの仮説で、実際の結果は異なる可能性があります。投資判断はご自身の責任でお願いします。
コメント